El crédito argentino entra en una etapa de mayor presión
Más crédito, pero con mayor riesgo
Desde diciembre de 2023, el stock de crédito mostró una expansión importante. Los préstamos hipotecarios aumentaron 240,5% en términos reales, mientras los personales crecieron 167,5%. Las tarjetas, en cambio, avanzaron 22,9%.
La expansión también alcanzó a nuevos usuarios. El sistema bancario pasó de 16,5 millones de deudores en 2019 a 19,4 millones en 2026. En paralelo, las fintech pasaron de 400.000 a 7 millones de usuarios con financiamiento activo. El acceso al crédito, por tanto, se amplió de forma considerable.
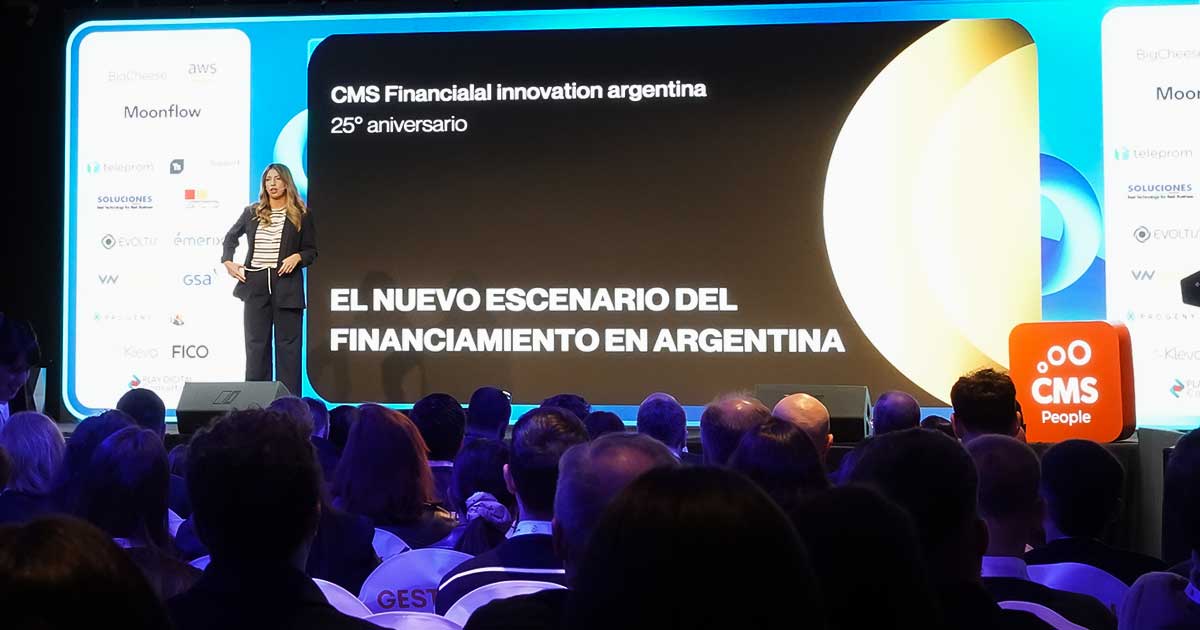
Pero una mayor cobertura financiera no significa necesariamente mayor capacidad de pago. El análisis presentado en CMS Financial Innovation muestra que los hogares enfrentan un margen más reducido para absorber nuevas obligaciones, en un contexto donde los servicios y otros gastos fijos presionan sobre los ingresos.
La tasa cambia el peso de las cuotas
El escenario también se modifica por la relación entre inflación y tasas. La fuente sitúa la inflación anual en 33,5%, mientras que la Tasa Efectiva Anual promedio de los préstamos personales ronda el 85,7%.
Cuando la inflación pierde velocidad, una cuota fija deja de diluirse al mismo ritmo en términos reales. Para los hogares endeudados, esto significa que el compromiso financiero puede conservar un peso mayor dentro del presupuesto mensual.
Esta situación cambia también la gestión del riesgo para bancos, fintech y proveedores de crédito. La capacidad de pago deja de depender únicamente del crecimiento nominal de los ingresos y adquiere mayor importancia la relación entre deuda, gastos fijos y flujo disponible.
La morosidad muestra el cambio
Los datos de mora reflejan con claridad esta presión. Entre julio de 2024 y julio de 2026, la irregularidad de las empresas pasó de 0,7% a 3,6%. En los hogares, el aumento fue mucho mayor: de 2,7% a 12,9%.
El comportamiento también varía según el producto. Los préstamos personales registran una mora de 16,7%, seguidos por las tarjetas de crédito con 12,8%. Los créditos prendarios llegan a 8,1%, mientras los hipotecarios presentan una tasa de 1,6%.
La diferencia entre segmentos también alcanza a los proveedores no financieros de crédito. Su mora promedio llega al 31,3%, frente al 15,8% del sistema bancario tradicional. Dentro de este grupo, las compras de electrodomésticos registran 54,4% de mora por monto, mientras el retail alcanza 28,7% y los préstamos fintech 24,4%.
El impacto se extiende al comercio
El deterioro del cumplimiento no queda limitado a las entidades que otorgan financiamiento. Cuando los hogares deben elegir qué obligaciones pagar primero, las decisiones afectan a toda la cadena comercial.
El análisis identifica una prioridad clara en el presupuesto familiar: primero aparecen alquileres, expensas y servicios básicos. Después se ubican las tarjetas bancarias. Las cuotas de fintech y comercios minoristas quedan en un nivel posterior.
Esta jerarquización tiene consecuencias para las empresas que venden a crédito. Si los consumidores retrasan pagos con comercios y proveedores no financieros, la presión puede trasladarse hacia sus propios flujos de caja.
El problema adquiere una dimensión adicional en las pequeñas y medianas empresas. Un mayor plazo de cobro reduce el efectivo disponible y puede aumentar la necesidad de financiamiento para sostener las operaciones corrientes.
Una nueva relación entre crédito y consumo
La distribución por edades también muestra diferencias. El 38,1% de los deudores menores de 29 años presenta algún grado de morosidad. La proporción baja a 31,7% entre los 30 y 44 años y a 14,5% entre los mayores de 75 años.
En total, alrededor de 5,8 millones de personas registran atrasos superiores a 90 días. La cifra muestra que el desafío ya no se limita a un segmento específico del mercado, sino que alcanza a una parte relevante de los usuarios de crédito.
El escenario obliga a revisar cómo se evalúa el riesgo. La expansión de los canales digitales amplió el acceso y permitió que bancos y fintech llegaran a nuevos perfiles. Ahora, el desafío pasa por sostener ese acceso sin ampliar la exposición a carteras con menor capacidad de pago.
El desafío para bancos y fintech
La evolución del mercado también explica por qué la gestión de cobranzas, el análisis de datos y la inteligencia artificial ocuparon un lugar central en CMS Financial Innovation Argentina. La agenda del encuentro incluyó originación crediticia, Open Finance, inteligencia artificial y nuevos modelos de cobranza.
Para las entidades financieras, el cambio implica ajustar sus modelos a un escenario donde el crecimiento del crédito ya no puede analizarse separado de la capacidad real de pago. La calidad de la cartera gana peso frente al simple aumento del volumen financiado.
El próximo ciclo del mercado argentino estará marcado por esa tensión. Si el financiamiento continúa expandiéndose mientras los hogares mantienen un margen limitado, bancos, fintech, comercios y consumidores deberán administrar con mayor precisión el costo y el plazo de cada obligación.
La cuestión central ya no es solo cuánto crédito puede generar el sistema. También es cuánto de ese crédito puede sostenerse sin trasladar el riesgo hacia los hogares y, posteriormente, hacia las empresas que participan en la cadena de pagos.